
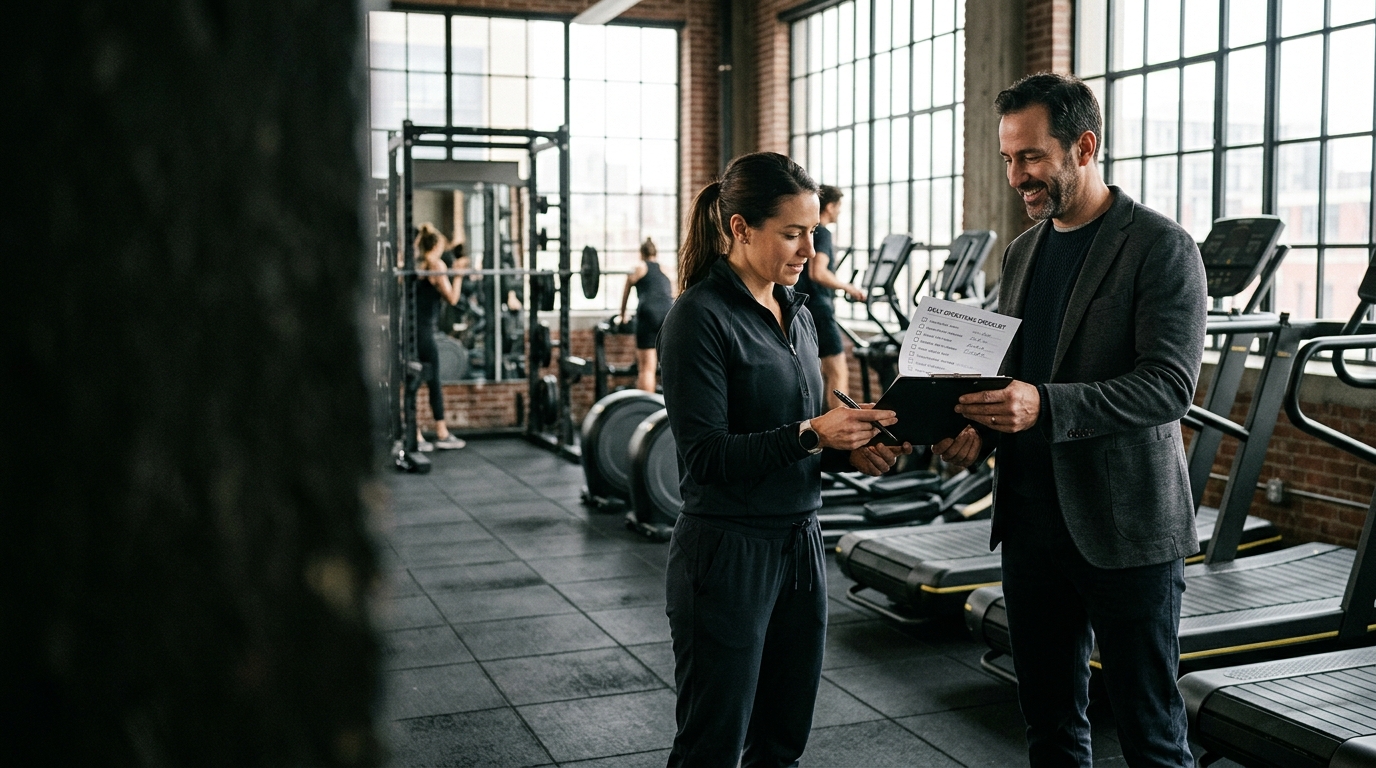
Por qué tu gimnasio no vale nada si tú no estás
Un gimnasio que depende del dueño es un empleo, no un activo. Documentar procesos y delegar aumenta su valor real.
Resumen
Hay una prueba muy simple para saber cuánto vale realmente un gimnasio: contar cuántos días seguidos puede estar el propietario fuera sin que la operación se degrade. Si la respuesta se mide en días y no en semanas, el centro no es un activo transmisible, es un puesto de trabajo con deuda. Este artículo aborda la dependencia del dueño desde tres ángulos de gestión: los manuales operativos que convierten conocimiento en sistema, los mandos intermedios que ejecutan sin supervisión constante, y el efecto directo de todo ello sobre la valoración del negocio.
El caso / punto de partida
El sector fitness tiene una particularidad estructural que rara vez se discute: es un mercado dominado en número por operadores independientes con uno o dos centros, en el que la mayor partida de gasto es el personal y en el que la calidad de la experiencia depende críticamente de la ejecución diaria. Los propios datos de industria confirman ambas cosas: la nómina es el mayor coste del club, y los factores que explican la retención de socios son operativos, no de equipamiento, tal y como recogen los informes de benchmarking y los análisis de comportamiento de socios publicados por asociaciones y proveedores del sector.
Combina esos dos hechos y aparece el patrón: en un negocio donde todo depende de la ejecución, el fundador acaba siendo el garante último de la ejecución. Y como es el garante, no puede irse.
El caso arquetípico es reconocible. Un propietario abre su centro, lo levanta con esfuerzo personal, conoce a todos los socios por su nombre, resuelve las incidencias, negocia con proveedores, cubre turnos cuando falta alguien, lleva la comunicación, controla la caja y decide las inversiones. Diez años después, el centro factura bien, tiene reputación en el barrio y el propietario está agotado. Cuando decide vender o dar un paso atrás, descubre que el comprador ofrece una cifra muy inferior a la esperada. El motivo que se le da es siempre el mismo: sin él, no hay negocio.
El problema
Aquí hay dos problemas superpuestos, uno humano y otro financiero, y ambos tienen la misma raíz.
El problema humano es el desgaste. Un negocio que depende del fundador no tiene vacaciones reales, no tolera enfermedad, no admite bajas y no permite dedicar tiempo a pensar en estrategia porque todo el tiempo se consume en operación. El propietario se convierte en el cuello de botella de su propia empresa.
El problema financiero es de valoración. Un negocio se valora fundamentalmente por su capacidad de generar beneficio de forma sostenible y transferible. Cuando esa capacidad está anclada en una persona que no forma parte de la transacción, el comprador aplica un descuento. No porque el negocio no genere beneficio, sino porque no hay garantía de que siga generándolo tras el cambio de manos.
Dicho de forma cruda: el conocimiento que está en la cabeza del dueño no se transmite en la escritura de compraventa. Solo se transmite lo que está escrito, sistematizado y ejecutado por otras personas.
Por qué ocurrió
Primera causa: el fundador es más rápido que el sistema, y eso es una trampa
Un propietario con diez años de experiencia resuelve una incidencia en dos minutos. Enseñar a alguien a resolverla lleva dos horas, y las tres primeras veces lo hará peor. Cada día, el fundador toma racionalmente la decisión de hacerlo él porque es más eficiente hoy. Multiplicado por mil días, esa decisión racional construye una empresa que no funciona sin él.
La eficiencia a corto plazo y la construcción de sistemas son objetivos contrapuestos. Delegar siempre es más caro hoy y siempre es más barato dentro de un año.
Segunda causa: no existe capa intermedia
Muchos centros independientes tienen una estructura plana: el dueño y todo el resto. Sin una figura intermedia con autoridad real (un gerente de club, un responsable de operaciones), todas las decisiones que superan lo trivial suben al propietario. Con esa arquitectura, el volumen de decisiones que llegan a la cima crece con el negocio, y el propietario se satura exactamente cuando el negocio empieza a funcionar.
La ausencia de mando intermedio no suele ser un olvido: suele ser una decisión de coste. Un buen responsable de operaciones es caro. Pero el cálculo correcto no compara su coste con cero, sino con el valor del tiempo del propietario liberado y con el incremento de valor del activo.
Tercera causa: el conocimiento operativo nunca se escribió
En la mayoría de centros independientes no existe documentación de cómo se hacen las cosas. No hay guion de atención telefónica, no hay protocolo de gestión de quejas, no hay procedimiento de alta ni de baja, no hay checklist de apertura y cierre, no hay proceso definido de onboarding de un empleado nuevo.
El resultado es que la calidad depende de quién esté ese día, la formación de un empleado nuevo consiste en seguir a un compañero unos días, y toda la memoria de la empresa vive en la cabeza de una persona. Un negocio sin documentación operativa no tiene procesos: tiene costumbres.
Cuarta causa: el propietario confunde control con seguridad
Detrás de muchos casos de no delegación hay una creencia implícita: si suelto, se rompe. Es comprensible y suele proceder de una mala experiencia previa. Pero la conclusión que se extrae es errónea. Que una delegación fallara no demuestra que delegar no funcione: normalmente demuestra que se delegó una tarea sin delegar el criterio, sin formación previa y sin indicadores para verificar el resultado.
Delegar no es dejar de mirar. Es dejar de ejecutar y empezar a medir.
Cómo se resuelve
La salida de la dependencia del fundador se construye en tres capas, y el orden importa.
Capa uno: documentar. Antes de delegar nada hay que escribir cómo se hace. No se trata de redactar un tratado, sino de convertir cada proceso recurrente en un documento breve y utilizable: qué se hace, quién lo hace, cuándo, con qué herramienta y cómo se sabe que salió bien. Los procesos prioritarios son los que tienen mayor frecuencia y mayor impacto en el socio: alta, baja, queja, incidencia de instalación, apertura, cierre, venta de servicios y onboarding del socio nuevo.
Capa dos: construir mando intermedio. Una vez existe documentación, es posible dar autoridad real a alguien. Autoridad real significa capacidad de decidir dentro de un perímetro definido, con un límite económico explícito y sin consultar. Si toda decisión requiere validación, no hay delegación, hay mensajería.
Capa tres: gobernar por indicadores. El propietario que deja de ejecutar necesita un panel de control para saber que la operación va bien sin estar presente. Un cuadro de mando mensual con seis a diez indicadores (altas, bajas, socios activos, ingreso total y por línea, coste laboral sobre ingresos, incidencias abiertas, valoración de socios) sustituye a la supervisión presencial.
Sobre la valoración, el efecto de este trabajo es directo y medible. Un negocio con procesos documentados, equipo autónomo, ingresos recurrentes diversificados y contabilidad ordenada se valora mejor que uno idéntico en facturación pero dependiente del fundador. El comprador está pagando por un sistema que sigue funcionando el lunes siguiente al cierre de la operación.
Aplicaciones prácticas
Para empezar este trimestre:
- Haz el test de ausencia. Anota, durante dos semanas, cada decisión o incidencia que llegó a ti. Clasifícala: solo yo podía resolverla, o alguien más podría con formación y criterio. La segunda categoría es tu hoja de ruta de delegación.
- Documenta un proceso por semana. Empieza por los cinco de mayor frecuencia. Un documento de una página por proceso es suficiente.
- Define el perímetro de decisión de tu segundo. Escríbelo: qué puede decidir sin consultarte y hasta qué importe. La delegación no escrita se revierte sola.
- Establece una reunión semanal fija de operación con agenda cerrada. Sustituye a las cien interrupciones diarias.
- Construye el cuadro de mando mensual. Si tu negocio no cabe en una página de indicadores, no puedes delegarlo.
- Prueba la ausencia de forma progresiva y planificada: un día, luego tres, luego una semana. Cada fallo que aparezca es información valiosa sobre qué proceso falta documentar.
- Ordena la información financiera y contractual como si fueras a vender el año que viene, aunque no vayas a hacerlo. Contratos de arrendamiento, licencias, contratos laborales, mantenimiento, seguros y contabilidad al día. Esa carpeta es una parte real del precio.
- Empieza a formar a tu sucesor operativo con años de antelación. La sucesión no es un evento, es un proceso largo.
Conclusión
La dependencia del propietario es el problema de gestión más caro del sector y el que menos se discute, porque no aparece en ninguna partida de la cuenta de resultados. Se paga en desgaste durante años y en descuento de valoración el día de la venta.
La prueba definitiva de que un gimnasio está bien gestionado no es que el dueño lo tenga todo controlado. Es exactamente lo contrario: que pueda estar tres semanas fuera y, al volver, el centro haya funcionado igual, con los mismos estándares y sin decisiones pendientes acumuladas.
Ese es el momento en que el negocio deja de ser un empleo autoimpuesto y se convierte en un activo. Y esa transformación no la produce facturar más. La producen tres cosas nada glamurosas: procesos escritos, personas con autoridad real y números que se miran cada mes.
Referencias
Health & Fitness Association, Fitness Industry Benchmarking Report. https://www.healthandfitness.org/2025-fitness-industry-benchmarking-report/
ABC Fitness, Fitness Industry Statistics: Membership, Revenue, and Retention Data for Health Club Leaders. https://abcfitness.com/abc-articles/fitness-industry-statistics/
IBISWorld, Gym, Health and Fitness Clubs in the US Industry Analysis. https://www.ibisworld.com/united-states/industry/gym-health-fitness-clubs/1655/
Virtuagym, US Fitness Industry Benchmarks and Trends. https://business.virtuagym.com/blog/fitness-industry-benchmarks/
Club Solutions Magazine, cobertura de operaciones y gestión de clubes. https://clubsolutionsmagazine.com/
Javier Ortega
CEO de FHI · Presidente de la Asociación Internacional de Entrenadores Personales (AIEP)


