
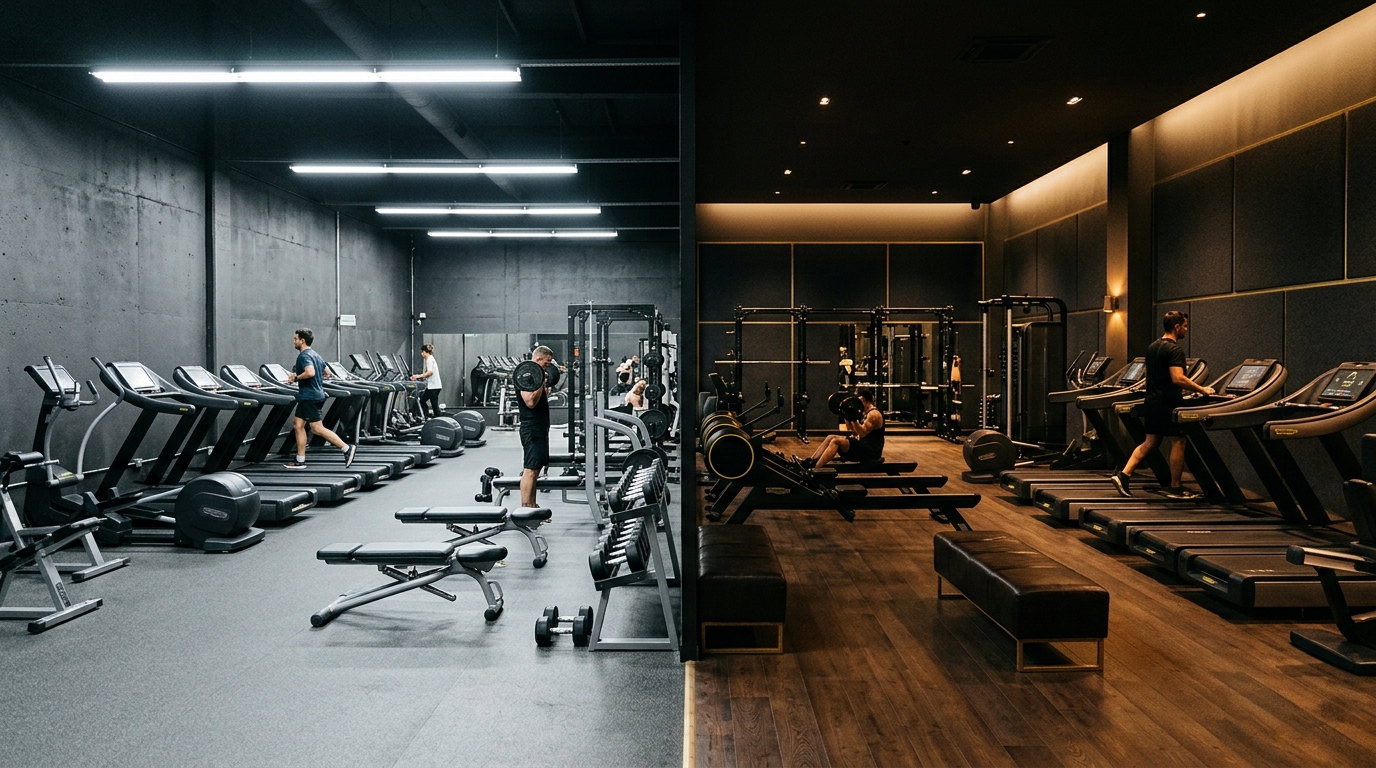
Economía en K: por qué el gimnasio de precio medio desaparece
El fitness se divide en bajo coste y lujo. El operador de precio medio pierde socios si no elige un bando claro.
Resumen
El sector no está creciendo de forma uniforme: se está partiendo en dos. Los clubes de alto valor y precio bajo por un lado, y los clubes de lujo y experiencia por el otro, ganan terreno al mismo tiempo. En medio queda el operador de precio intermedio, el que ni es el más barato ni ofrece nada que justifique pagar más. Este artículo analiza la llamada economía en K del fitness, por qué aprieta al centro del mercado y qué decisión de posicionamiento tiene que tomar un gimnasio para no quedarse atrapado ahí.
El caso
El análisis del sector publicado por Athletech News describe con claridad un patrón que ya se ve en las cuentas: una economía en forma de K se está imponiendo en el fitness. En el brazo ascendente conviven dos extremos aparentemente opuestos. Por un lado, los gimnasios de alto valor y precio bajo, que crecen apoyados en volumen, automatización y cuotas accesibles. Por otro, los clubes de lujo y los estudios premium, que crecen apoyados en experiencia, servicios y comunidad. En el brazo descendente está el operador de precio medio, que compite por precio contra quien tiene más escala y compite por experiencia contra quien tiene más presupuesto.
Los datos de mercado refuerzan la imagen. Los estudios boutique representan aproximadamente el 42 por ciento de los ingresos del sector en Estados Unidos con alrededor del 25 por ciento de las membresías, lo que revela un ingreso por socio muy superior al del club convencional. Al mismo tiempo, los grandes operadores de bajo coste siguen abriendo cientos de centros al año. El espacio que se estrecha es el del medio.
El problema
El gimnasio de precio intermedio no tiene un problema de gestión: tiene un problema de identidad. Su tarifa es demasiado alta para competir con el operador de bajo coste que hay a diez minutos, y su propuesta es demasiado genérica para que alguien pague un extra por ella. Cuando el socio compara, no encuentra una razón clara para quedarse, y la única razón que le queda es la inercia. La inercia se rompe con la primera factura inesperada.
El resultado es un centro con ocupación irregular, ingreso medio por socio estancado, churn que no baja por más campañas que se lancen y un equipo comercial que solo cierra con descuento. No es mala ejecución: es un posicionamiento que ya no existe.
Por qué ocurrió
El bajo coste convirtió el precio en un servicio
Durante años, el precio medio del sector se sostenía porque no había una alternativa barata y digna. La irrupción de los operadores de alto valor y precio bajo cambió la referencia mental del consumidor: pagar poco dejó de significar pagar por algo malo. A partir de ese momento, cualquier cuota intermedia necesita justificarse con algo tangible, y no basta con tener más máquinas.
La boutique convirtió la experiencia en producto
En paralelo, el segmento boutique demostró que hay una parte del mercado dispuesta a pagar mucho más por algo muy concreto: una clase, una comunidad, un resultado, un ambiente. Con la cuarta parte de los socios generan más del cuarenta por ciento de los ingresos. Ese es el poder de un ingreso medio por socio alto sostenido por una propuesta específica.
El socio ya no compra un gimnasio, compra un resultado o un precio
El consumidor de 2026 se mueve entre dos lógicas de decisión. O bien minimiza el coste de mantener el hábito, y entonces elige el más barato y accesible; o bien maximiza la probabilidad de conseguir un resultado, y entonces elige a quien le acompaña, le mide y le trata como persona. El gimnasio de en medio no ofrece ninguna de las dos cosas con nitidez.
Cómo se resuelve
La solución no es bajar el precio hasta la extenuación ni convertirse de la noche a la mañana en un club de lujo. Es elegir un brazo de la K y ser coherente con él.
Si eliges el brazo de eficiencia, la partida se juega en coste por socio, automatización, control de acceso, horarios amplios y una operativa magra. Todo lo que no escale hacia abajo el coste debe salir de la estructura. El margen viene del volumen y de la disciplina operativa, no del servicio.
Si eliges el brazo de valor, la partida se juega en ingreso medio por socio. Aquí no compites en cuota: compites en resultado y pertenencia. Entrenamiento personal, valoraciones periódicas, nutrición, recovery, programas por objetivo, comunidad real. Y el precio se sostiene porque el socio ve lo que recibe.
El error mortal es intentar las dos cosas a la vez: mantener una cuota media, dar un servicio medio y esperar que el socio lo valore. En ese terreno siempre perderás contra alguien mejor equipado para él.
Una tercera vía, que muchos operadores independientes están tomando con éxito, es el club híbrido bien delimitado: una cuota base competitiva que capta volumen, y encima una capa de servicios premium claramente empaquetados que dispara el ingreso por socio en el segmento que sí quiere pagar. La clave está en que ambas capas sean explícitas y no se estorben.
Aplicaciones prácticas
Calcula tu ingreso medio por socio y compáralo con la cuota base de tu competidor más barato y con la de la boutique más cara de tu zona. Sitúate en el mapa antes de decidir nada.
Pregúntate qué hace tu centro que el gimnasio de bajo coste de al lado no pueda copiar mañana. Si no encuentras nada, tienes tu respuesta.
Si te decantas por valor, empaqueta la capa premium en tres niveles con precio visible: no dejes que el socio tenga que preguntar cuánto cuesta el entrenamiento personal.
Si te decantas por eficiencia, audita todos los servicios que ofreces y elimina los que solo usa una minoría y encarecen la estructura. Un servicio infrautilizado es un impuesto que pagan todos tus socios.
Comunica el posicionamiento con hechos, no con adjetivos. La página de tarifas, el guion de recepción y el contenido en redes tienen que contar la misma historia.
Revisa la coherencia cada trimestre. La deriva hacia el centro ocurre por acumulación de pequeñas concesiones: un descuento aquí, un servicio recortado allá.
Conclusión
La economía en K no es una amenaza abstracta: es la explicación de por qué tu centro puede estar trabajando más que nunca y ganando lo mismo. El mercado premia la nitidez y castiga la ambigüedad. Un gimnasio barato y honesto funciona. Un gimnasio caro y excelente funciona. Un gimnasio a medio camino, sin una razón clara para existir, se queda sin argumentos justo cuando el socio se plantea si sigue pagando. Elegir un brazo de la K no es renunciar a nada: es dejar de competir en un terreno donde ya no puedes ganar.
Referencias
Athletech News (2026). Inside the K-Shaped Economy Taking Over the Fitness Industry. https://athletechnews.com/gym-studio-outlook-inside-the-k-shaped-fitness-economy/
Health & Fitness Association (2026). 2026 US Health & Fitness Consumer Report: Headline Trends. https://www.healthandfitness.org/2026-us-health-fitness-consumer-report-headline-trends/
ABC Fitness (2026). Fitness Industry Statistics: Membership, Revenue, and Retention Data for Health Club Leaders. https://abcfitness.com/abc-articles/fitness-industry-statistics/
Europe Active y Deloitte. European Health & Fitness Market Report (informe anual del sector europeo). https://www.europeactive.eu
Javier Ortega
CEO de FHI · Presidente de la Asociación Internacional de Entrenadores Personales (AIEP)


