
Gestión de riesgos en gimnasios, el seguro de tu negocio
La gestión de riesgos y el seguro de responsabilidad civil protegen la continuidad del gimnasio, no son un trámite barato.
Resumen
Un gimnasio maneja cuerpos, cargas y equipamiento pesado en un espacio con cientos de personas al día. Es, por definición, un negocio con riesgo físico. Y sin embargo, muchos operadores gestionan ese riesgo con la misma ligereza con la que renuevan una póliza barata cada año sin leerla. Una sola reclamación seria mal cubierta puede costar más que años de beneficio. Este artículo aborda la gestión de riesgos y la responsabilidad civil como lo que es: una decisión de negocio que protege la continuidad de tu empresa.
El caso
La responsabilidad civil por lesiones es uno de los riesgos estructurales del negocio del fitness. En mercados con alta litigiosidad, como Estados Unidos, las demandas de socios por lesiones sufridas en el gimnasio son un fenómeno documentado y recurrente, y han obligado al sector a desarrollar prácticas sofisticadas de gestión de riesgo: renuncias de responsabilidad firmadas, protocolos de emergencia, mantenimiento certificado del equipamiento y coberturas de seguro específicas. Organizaciones del sector y aseguradoras especializadas insisten desde hace años en que la prevención documentada y la cobertura adecuada no son un gasto opcional, sino una condición de supervivencia del negocio.
El caso ilustrativo es el gimnasio rentable y bien gestionado en todo lo demás que, ante una lesión grave con reclamación, descubre que su póliza tenía límites insuficientes, exclusiones que no conocía o que un fallo de mantenimiento documentado lo dejaba expuesto. Un negocio sólido puede tambalearse por un riesgo que costaba poco cubrir bien y que se gestionó con desatención.
El problema
El problema es que la gestión de riesgos es un coste sin recompensa visible: se paga todos los años y, si todo va bien, no pasa nada. Esa invisibilidad lleva a muchos operadores a tratarla como una casilla que se rellena con la opción más barata, sin analizar si la cobertura se ajusta a la exposición real del negocio. El resultado es una falsa sensación de seguridad. El día que ocurre el incidente serio, que en un negocio de riesgo físico es cuestión de probabilidad y tiempo, la brecha entre lo que se creía tener cubierto y lo que realmente estaba cubierto se convierte en un problema existencial.
Por qué ocurrió: los frentes del riesgo
La responsabilidad civil por lesiones. Es el riesgo central. Un socio que se lesiona con una máquina defectuosa, en una clase mal supervisada o por un suelo resbaladizo puede reclamar. La cobertura de responsabilidad civil debe dimensionarse para el peor escenario razonable, no para el trámite más barato. Los límites insuficientes son la trampa más común.
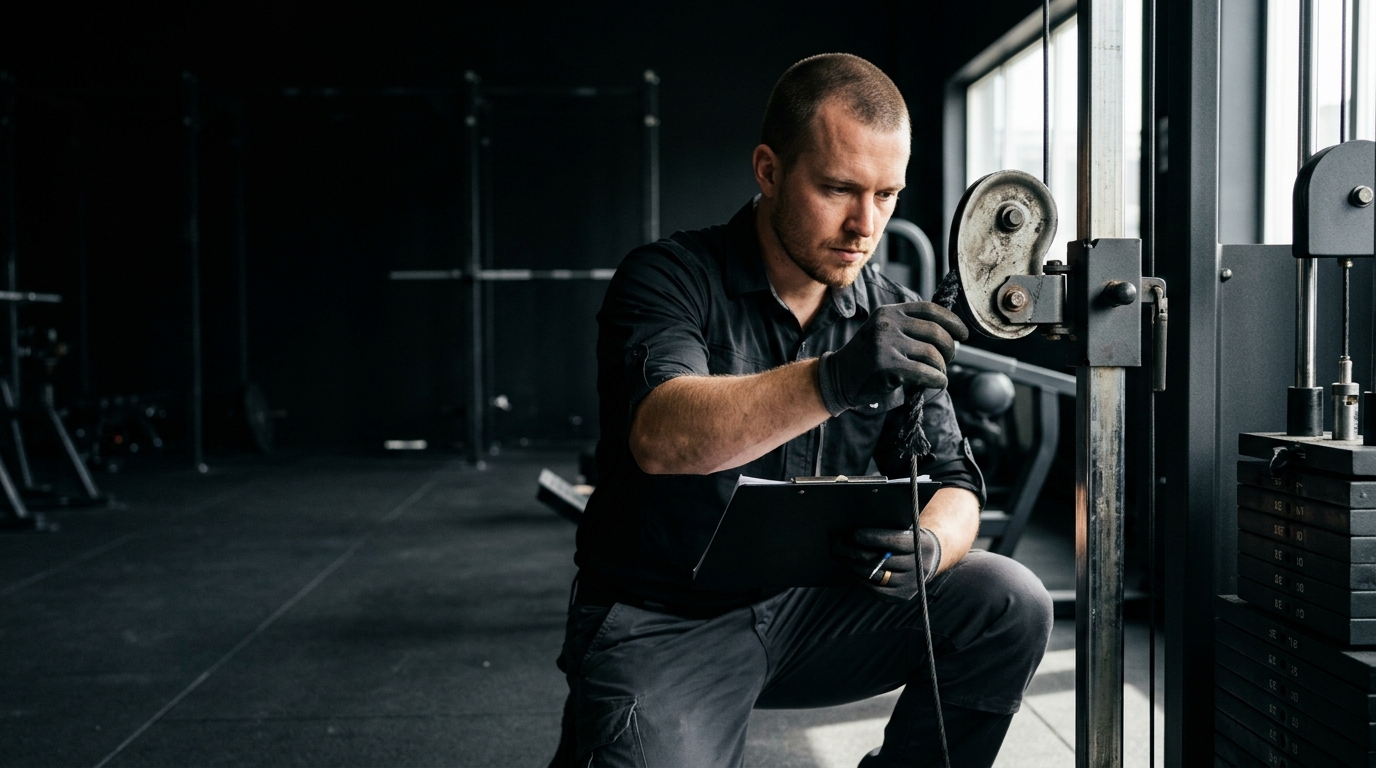
El mantenimiento como prueba. En una reclamación, la diferencia entre una defensa sólida y una indefensión suele estar en la documentación. Un registro de mantenimiento del equipamiento, revisiones periódicas y protocolos escritos demuestran diligencia. La ausencia de esos registros deja al gimnasio expuesto aunque hubiera actuado bien, porque no puede probarlo.
Las renuncias y la información al socio. Las cláusulas de exención de responsabilidad, la información sobre el estado de salud del socio y las advertencias sobre el uso correcto del equipamiento forman parte de la gestión del riesgo. Su validez y alcance dependen de la normativa de cada país, por lo que deben redactarse con asesoramiento legal y no copiarse de una plantilla cualquiera.
La continuidad del negocio. Más allá de las lesiones, hay riesgos que pueden parar el negocio: un incendio, una inundación, un fallo grave de instalaciones. La cobertura de interrupción de actividad y de daños es la que garantiza que un siniestro no se lleve por delante meses de ingresos.
Cómo gestionarlo en tu gimnasio
La gestión de riesgos no consiste en pagar más por seguros, sino en cubrir bien lo que de verdad importa y prevenir de forma documentada.
Revisa tu exposición real con un profesional. Un corredor de seguros especializado en instalaciones deportivas puede analizar tus riesgos concretos y decirte si tus límites y coberturas se ajustan a ellos. La póliza no debe elegirse por precio, sino por adecuación.
Documenta la prevención. Convierte el mantenimiento, las revisiones y los protocolos de emergencia en registros escritos. Esa documentación es a la vez prevención real y defensa jurídica.
Blinda la parte legal. Que un asesor legal revise tus contratos de socio, tus renuncias y tus avisos para que sean válidos en tu jurisdicción y realmente te protejan.
Aplicaciones prácticas
Solicita a un corredor especializado una revisión de tus coberturas de responsabilidad civil, daños e interrupción de actividad, y compáralas con tu exposición real.
Implanta un registro documentado de mantenimiento y revisión del equipamiento, con fechas y responsables.
Redacta o revisa con asesoría legal las renuncias de responsabilidad y los cuestionarios de salud del alta.
Establece y documenta protocolos de emergencia y forma a tu equipo en su aplicación.
Provisiona la gestión de riesgos como una partida estable del presupuesto, no como el gasto que se recorta primero.
Conclusión
La gestión de riesgos es el seguro de continuidad de tu negocio, y en un sector que maneja cuerpos y cargas es tan estructural como la propia cuota. Tratarla como una casilla barata que se rellena sin mirar es apostar la supervivencia de la empresa a que nunca ocurra lo que, por la naturaleza del negocio, tarde o temprano ocurre. En mi experiencia, los operadores maduros no viven obsesionados con el riesgo, pero sí lo tienen cubierto y documentado, porque saben que un negocio sólido se puede perder por un solo frente desatendido. Prevenir y cubrir bien cuesta poco; el día del incidente, no haberlo hecho cuesta el negocio entero.
Referencias
Health & Fitness Association (HFA). Recursos sobre gestión de riesgos y responsabilidad en clubes. https://www.healthandfitness.org
Deloitte y EuropeActive. European Health & Fitness Market Report. https://www.europeactive.eu
PwC. Perspectivas sobre gestión de riesgos empresariales. https://www.pwc.com
Statista. Estadísticas del sector fitness y de seguros para empresas. https://www.statista.com
Javier Ortega
CEO de FHI · Presidente de la Asociación Internacional de Entrenadores Personales (AIEP)


