
Récord de 81 millones de socios de gimnasio: qué hacer con el dato
81 millones de socios en EEUU marcan máximo histórico. Claves para ajustar captación y capex a los cambios reales del mercado.
Resumen
El sector del fitness en Estados Unidos acaba de marcar un máximo histórico: 81 millones de personas fueron socias de un gimnasio o estudio en 2025, un 5,2 por ciento más que el año anterior, según el nuevo informe de la Health & Fitness Association. Si se cuentan los pases de día, más de 100 millones usaron una instalación. La penetración creció en todas las edades, ingresos y géneros, con la Generación Z adulta a la cabeza. Al mismo tiempo, el mix de equipamiento se está moviendo: sube el peso libre y disciplinas como el pickleball, el yoga y el Pilates, mientras el cardio en solitario y el HIIT clásico se ablandan. Para un dueño de gimnasio, estos datos no son curiosidad estadística: son un mapa de dónde poner el dinero de captación y de capex.
Caso real
En 2026, la Health & Fitness Association (HFA, la organización del sector antes conocida como IHRSA) publicó su informe anual de consumo con una cifra que hizo titulares: 81 millones de estadounidenses fueron socios de una instalación de fitness en 2025. Es un máximo histórico y supone un crecimiento del 5,2 por ciento respecto a 2024. Si a esos socios se suman las personas que usaron una instalación mediante pases de día, la cifra supera los 100 millones de usuarios.
El detalle importa más que el titular. La penetración (el porcentaje de la población que es socia) creció en todos los grupos de edad, en todos los tramos de ingresos y en ambos géneros. No es un crecimiento concentrado en un nicho, es un ensanchamiento general del mercado. Y dentro de ese cuadro hay un dato que rompe tópicos: los adultos de la Generación Z, de 18 a 24 años, tienen la mayor penetración por edad, un 35,5 por ciento. El grupo que muchos daban por perdido en el sofá y la pantalla es, en realidad, el más presente en los gimnasios.
El informe también proyecta el tamaño del sector de clubes de salud en Estados Unidos en torno a 110.400 millones de dólares para 2026, y describe un cambio en cómo se entrena la gente: crece el uso del peso libre y de disciplinas como el pickleball, el yoga y el Pilates, mientras que el cardio practicado en solitario y el HIIT en su formato clásico pierden fuerza relativa.
El problema
Un mercado que crece es una buena noticia, pero también es una trampa para el operador que la lee mal. El error más común es tratar el crecimiento como si fuera homogéneo y seguir invirtiendo donde siempre se invirtió: más máquinas de cardio, la misma oferta de siempre, la misma campaña dirigida al mismo perfil de socio. Si el mercado crece pero cambia de forma por dentro, quien no ajusta su captación ni su capex se queda captando al segmento equivocado y equipando salas que se vacían.
El problema de fondo es de asignación. Cada euro de marketing y cada euro de inversión en equipamiento tienen un coste de oportunidad. Poner ese dinero donde el mercado ya no crece, o donde crece más despacio, es regalar la ventaja al competidor que sí leyó el mapa. La pregunta no es si el sector crece, es dónde crece y qué está dispuesta a hacer la gente cuando llega.
Por qué ocurrió
La penetración crece de forma transversal, no de nicho
Que la penetración suba en todas las edades, ingresos y géneros indica que el fitness ha dejado de ser un producto de un segmento concreto para convertirse en un hábito más extendido en la población. Detrás hay varios motores: mayor conciencia de salud tras años de mensajes sobre bienestar, la normalización del ejercicio como parte de la rutina, la proliferación de formatos y precios que abren la puerta a bolsillos distintos, y una oferta que va desde el bajo coste hasta el estudio boutique. Para el operador, la implicación es directa: el mercado potencial local es más ancho de lo que era, y descartar a un grupo por edad o por poder adquisitivo es dejar dinero sobre la mesa.
La Generación Z rompe el tópico
El dato de que los adultos de 18 a 24 años lideran la penetración con un 35,5 por ciento contradice la idea de una juventud desenganchada del ejercicio físico. Este grupo llega al gimnasio movido por la cultura del entrenamiento de fuerza que circula en redes sociales, por la búsqueda de un espacio social presencial y por una relación con la salud y la imagen distinta a la de generaciones anteriores. Pero es un socio con expectativas propias: valora el peso libre y las zonas de fuerza, el ambiente y la experiencia, y decide rápido si un sitio le encaja o no. Ignorar a este segmento en la captación o en el diseño de la sala es renunciar al grupo con mayor tasa de entrada al mercado.
El mix de equipamiento se está moviendo
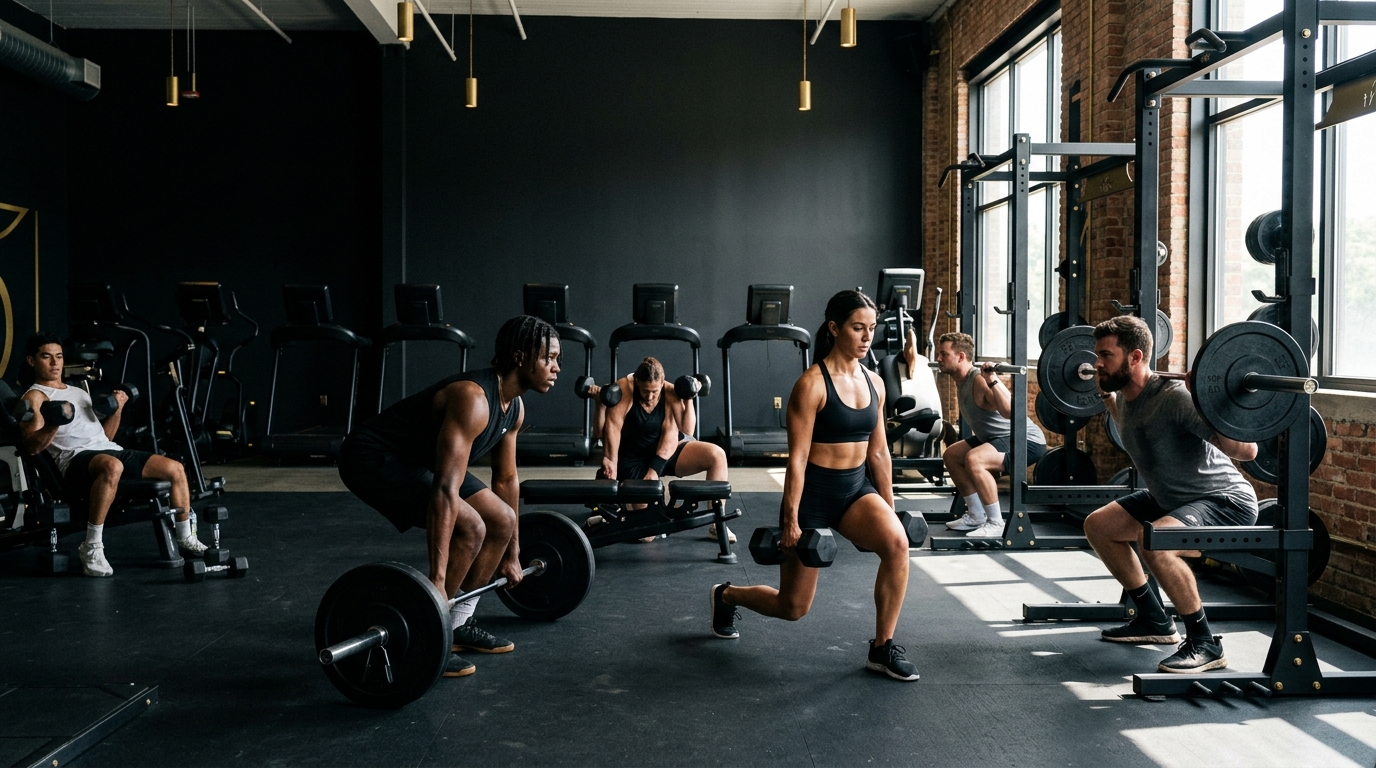
El desplazamiento hacia el peso libre y hacia disciplinas como el pickleball, el yoga y el Pilates, junto con el ablandamiento del cardio en solitario y del HIIT clásico, refleja un cambio en lo que la gente quiere hacer con su tiempo de entrenamiento. El peso libre responde al auge del entrenamiento de fuerza. El pickleball, el yoga y el Pilates aportan un componente social, de comunidad o de bajo impacto que atrae a perfiles diversos, incluidos los que buscan alternativas al cardio monótono. El cardio individual y el HIIT no desaparecen, pero pierden peso relativo frente a estas opciones. Esto tiene consecuencias de capex claras: una sala llena de cintas de correr apenas usadas es capital inmovilizado que no capta ni retiene, mientras que la zona de peso libre o un espacio polivalente puede estar saturado.
Cómo se resolvió
La lectura correcta de estos datos no es reaccionar a cada moda, sino ajustar la asignación de recursos a la dirección del mercado. Un operador que usa bien este informe hace tres cosas.
Primero, revisa a quién le habla su captación. Si el grupo de mayor penetración es la Generación Z adulta, parte del presupuesto de marketing debería estar diseñado para ese perfil: canales donde está su atención, mensajes centrados en fuerza, comunidad y experiencia, y un proceso de alta sin fricción. Al mismo tiempo, como la penetración sube en todos los tramos, no se abandona al socio de más edad ni al de más poder adquisitivo, sino que se segmenta la oferta para cada uno.
Segundo, reasigna el capex siguiendo el uso real. En lugar de reponer automáticamente las máquinas de cardio, se mide qué zonas están saturadas y cuáles vacías. Si el peso libre desborda y las cintas sobran, la decisión es ampliar la zona de fuerza y reconvertir espacio hacia formatos que la gente sí demanda, ya sea un área de peso libre más grande, una sala polivalente para yoga o Pilates, o incluso el estudio de una disciplina emergente si el mercado local lo justifica.
Tercero, ancla las decisiones en datos, no en intuición. El propio informe sirve como referencia de sector para contrastar lo que se observa en el club con lo que ocurre en el mercado. Un cambio de mix que se ve en los datos nacionales y también en el uso de tu instalación es una señal fuerte; un capricho puntual de un socio, no.
Aplicaciones prácticas
Mide el uso real de tu sala antes de comprar equipamiento. Antes de reponer cardio o cualquier máquina, registra durante unas semanas qué zonas se saturan y cuáles quedan vacías en las horas punta. El capex debe seguir al uso, no a la costumbre.
Diseña una parte de tu captación para la Generación Z adulta. Es el grupo con mayor penetración. Adapta el mensaje a la fuerza, la comunidad y la experiencia, cuida tu presencia donde esta audiencia decide, y elimina fricción en el proceso de alta. No dependas de un solo segmento, pero no ignores al que más entra.
No abandones a los demás segmentos. Como la penetración crece en todas las edades e ingresos, mantén una oferta que también sirva al socio de mediana edad, al de mayor poder adquisitivo y a quien busca bajo impacto. Segmenta cuotas, horarios y servicios en lugar de apostar todo a un único perfil.
Considera el espacio polivalente frente a la sala monodisciplinar. El auge del peso libre y de disciplinas como el yoga, el Pilates o el pickleball premia los espacios flexibles. Un área que puede alojar varias actividades a lo largo del día rentabiliza mejor el metro cuadrado que una sala dedicada a un formato en declive.
Usa los informes de sector como termómetro. Contrasta lo que ves en tu club con las tendencias nacionales. Cuando coinciden, tienes una señal sólida para invertir; cuando divergen, investiga por qué antes de mover el dinero.
Conclusión
El récord de 81 millones de socios en Estados Unidos confirma que el fitness es un mercado en expansión y transversal, pero el valor para el dueño de gimnasio no está en el titular, sino en la letra pequeña. La penetración crece en todos los grupos, con la Generación Z adulta al frente, y el mix de entrenamiento se desplaza hacia el peso libre y hacia disciplinas sociales y de bajo impacto, mientras el cardio en solitario y el HIIT clásico ceden terreno. Leer bien ese mapa significa dirigir la captación a quien más entra sin abandonar al resto, y asignar el capex al uso real de la sala en lugar de a la inercia. En un mercado que crece por dentro cambiando de forma, gana el operador que ajusta dónde pone el dinero, no el que repite lo de siempre.
Referencias
Health & Fitness Association, informe que documenta los 81 millones de socios de instalaciones de fitness en 2025. https://www.healthandfitness.org/81-million-americans-were-members-of-a-fitness-facility-in-2025-new-hfa-report-finds/
Health & Fitness Association, datos sobre cómo entrenan los socios y las tendencias cambiantes de equipamiento, entrenamiento y membresía. https://www.healthandfitness.org/how-77-million-fitness-members-work-out-new-hfa-data-reveals-shifting-equipment-training-and-membership-trends/
Health & Fitness Association, 2026 US Health & Fitness Consumer Report, tendencias principales. https://www.healthandfitness.org/2026-us-health-fitness-consumer-report-headline-trends/
Deloitte y EuropeActive, European Health & Fitness Market Report, como referencia de sector sobre tamaño de mercado y evolución del consumo.
Javier Ortega
CEO de FHI · Presidente de la Asociación Internacional de Entrenadores Personales (AIEP)


